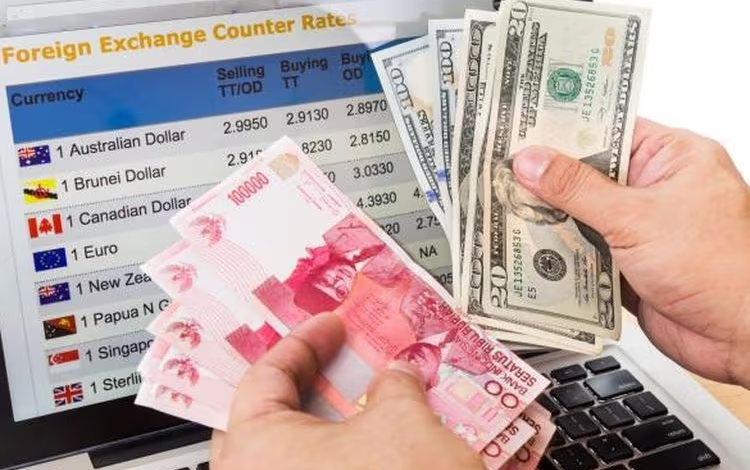
BISNISBANTEN.COM — Rupiah kembali menguji level psikologis krusial Rp18.000 per dolar Amerika Serikat (AS) dan sempat menyentuh Rp18.031 pada Selasa (29/9/2026). Capaian dramatis ini membuat pasar dan pembuat kebijakan siaga. EBC Financial Group menyoroti lima indikator penting yang akan menentukan arah rupiah berikutnya, yakni harga minyak, imbal hasil obligasi AS, arus modal asing, kebutuhan valas domestik, serta cadangan devisa dan intervensi Bank Indonesia (BI).
Analis Pasar Keuangan EBC Financial Group, Sana Ur Rehman, mengingatkan bahwa perhatian publik yang terpaku pada angka Rp18.000 berisiko menutupi kekuatan yang lebih mendasar.
“Level Rp18.000 memang menjadi sorotan utama, tetapi cerita sebenarnya ada pada angka-angka di baliknya: harga minyak, imbal hasil obligasi AS, dan arus modal asing. Pertanyaan kuncinya adalah apakah indikator-indikator ini bergerak bersamaan atau mulai berlawanan arah,” jelasnya, seraya mengajak pelaku pasar melihat lebih dari sekadar permukaan.
BI menyebut pelemahan rupiah dipicu kekhawatiran atas inflasi global dan risiko fiskal. Perburuan valas oleh importir menjelang tutup kuartal III, ditambah arus keluar dana dari aset negara berkembang, kian memperberat tekanan.
Rupiah juga masih berisiko melemah lebih jauh menuju Rp18.200 bila tekanan global berlanjut. Selisihnya mungkin tampak kecil, sekitar 1%, tetapi dapat menandakan kecemasan pasar yang lebih dalam.
Meski demikian, EBC mengingatkan bahwa tidak ada satu faktor pun yang mampu membalik arah rupiah sendirian. Hanya dengan membaca kelima indikator ini secara bersamaan, arah rupiah berikutnya dapat benar-benar diukur.
Berikut lima indikator yang dicermati analis untuk menentukan arah rupiah, menurut EBC.

Harga Minyak dan Negosiasi Selat Hormuz
Harga minyak dunia melonjak di atas US$108 per barel, sementara negosiasi pembukaan kembali Selat Hormuz masih buntu. Selama harga minyak bertahan di atas US$100 per barel, kerentanan rupiah akan meningkat, terutama bila terjadi bersamaan dengan tingginya imbal hasil obligasi AS dan arus keluar modal asing.
Setiap kenaikan harga minyak berarti Indonesia, sebagai negara pengimpor minyak, harus mengamankan lebih banyak dolar AS, sehingga menambah tekanan pada rupiah. Namun, harapan masih ada: kemajuan mediasi AS-Iran yang menurunkan harga minyak, ditambah intervensi BI, dapat membawa rupiah kembali ke kisaran Rp17.950–Rp17.800.
Tolok ukur utama: harga Brent dan WTI terhadap ambang US$100 per barel, kemajuan pembukaan kembali Selat Hormuz, nilai impor migas bulanan dalam rilis neraca perdagangan, serta harga keekonomian BBM nonsubsidi yang mencerminkan biaya riil impor energi.
Imbal Hasil Obligasi AS dan Arah The Fed
Kenaikan harga minyak memperkuat ekspektasi pengetatan kebijakan moneter AS lebih lanjut. Imbal hasil US Treasury tenor 10 tahun melonjak ke 5,23% pada Jumat (25/9/2026), level tertinggi sejak 2007, didorong inflasi yang membandel, penerbitan obligasi yang besar, dan ledakan investasi berbasis kecerdasan buatan (AI). Di awal tahun, imbal hasil acuan tersebut masih berada di kisaran 4,15%. Lonjakan ini menyusul kenaikan suku bunga The Fed sebesar 25 basis poin pada September ke kisaran 3,75%–4,00%, kenaikan pertama sejak 2023, dengan pejabat The Fed membuka peluang satu kenaikan lagi tahun ini.
Imbal hasil setinggi itu membuat aset berdenominasi dolar makin menarik dan mempersempit keunggulan imbal hasil aset rupiah. Imbal hasil 10 tahun yang bertahan di atas 5% menjadi salah satu pemicu utama yang dapat memperdalam pelemahan rupiah.
Tolok ukur yang berguna untuk diperhatikan meliputi: imbal hasil US Treasury 10 tahun terhadap ambang 5%, selisih imbal hasil Surat Berharga Negara (SBN) 10 tahun dengan US Treasury, indeks dolar AS (DXY), serta pernyataan pejabat The Fed dan data inflasi AS yang membentuk ekspektasi suku bunga.
Arus Modal Asing dan Efektivitas Insentif Lindung Nilai
BI mencatat arus keluar dana dari portofolio aset negara berkembang turut menekan rupiah di tengah kenaikan imbal hasil obligasi global. Untuk menahannya, BI memperluas insentif lindung nilai melalui instrumen swap dan domestic non-deliverable forward (DNDF), yang menurut Gubernur BI Destry Damayanti telah mendorong arus modal masuk sekitar US$6 miliar dalam kurang lebih satu bulan.
Namun, insentif tersebut memiliki batas. Insentif lindung nilai paling efektif ketika tekanan rupiah bersumber dari tingginya biaya lindung nilai kurs atau kekurangan pasokan dolar yang bersifat sementara. Sebaliknya, jika ekspektasi depresiasi terus membesar, manfaat insentif berisiko tergerus karena keputusan investor tetap bergantung pada imbal hasil setelah memperhitungkan risiko serta kepercayaan terhadap kebijakan.
Tolok ukur yang berguna untuk diperhatikan meliputi: net foreign flow harian di pasar saham, perubahan kepemilikan asing di SBN, volume transaksi swap dan DNDF di BI, serta apakah arus masuk dari insentif lindung nilai berlanjut setelah bulan pertama.
Kebutuhan Valas Domestik dan Neraca Perdagangan
Dari dalam negeri, lonjakan permintaan valas dari importir menjelang akhir kuartal III turut menambah tekanan. Ketimpangannya mencolok: sepanjang Januari–Juli 2026, ekspor hanya tumbuh 4,43% secara tahunan, sementara impor melonjak 19,94%.
Ketimpangan itu diperkirakan berlanjut. Konsensus Bloomberg memproyeksikan ekspor Agustus tumbuh 4,15% secara tahunan, sedangkan impor melonjak 30,47%, dengan surplus neraca dagang diperkirakan US$700 juta. Surplus yang menipis berarti pasokan dolar untuk menopang rupiah makin berkurang.
Indikator ini juga membantu membedakan tekanan musiman dan struktural. Jika rupiah pulih setelah kuartal berganti, sebagian tekanan kemungkinan berasal dari kebutuhan valas akhir kuartal; jika tidak, persoalannya lebih dalam.
Tolok ukur utama: realisasi neraca perdagangan Agustus dibandingkan ekspektasi, porsi impor migas dan bahan baku, tingkat konversi devisa hasil ekspor ke rupiah, serta pergerakan USD/IDR pada awal Oktober.
Cadangan Devisa dan Strategi Intervensi BI
Cadangan devisa Indonesia naik ke US$146,5 miliar pada akhir Agustus 2026. BI menegaskan intervensi akan terus dilakukan melalui NDF di pasar offshore, transaksi spot dan DNDF di pasar domestik, serta pembelian SBN di pasar sekunder.
Polanya kini bergeser setelah Gubernur BI Destry Damayanti menyebut porsi intervensi spot, opsi yang paling mahal, telah turun menjadi sekitar 30% dari total intervensi. Ia juga mengakui Indonesia menghadapi masalah fundamental dan struktural yang tidak dapat diselesaikan hanya dengan intervensi.
Soal suku bunga, BI menahan BI Rate di 5,75% pada Rapat Dewan Gubernur (RDG) September. Kenaikan suku bunga tetap menjadi opsi, tetapi berisiko menekan pertumbuhan kredit dan ekspansi ekonomi. Karena itu, penguatan intervensi pasar dan optimalisasi pasokan valas dari ekspor cenderung didahulukan.
Tolok ukur yang berguna untuk diperhatikan meliputi: rilis cadangan devisa September dan perubahannya dari Agustus, rasio cadangan devisa terhadap kebutuhan impor dan utang luar negeri jangka pendek, porsi intervensi spot dibandingkan DNDF dan NDF, serta sinyal kebijakan pada RDG BI berikutnya.
“Satu indikator saja jarang cukup untuk mengubah arah rupiah. Harga minyak bisa turun, tetapi jika imbal hasil obligasi AS tetap tinggi dan modal asing belum kembali, tekanan tidak akan mereda. Cerita sebenarnya akan terlihat dari apakah kelima indikator mulai bergerak seirama, sebuah gambaran yang hanya muncul seiring waktu,” pungkas Sana, menegaskan kompleksitas dan besarnya taruhan di tengah situasi saat ini.